吊车年底对账怎么做?3步搞定全年收支、台班、成本汇总
很多吊车老板怕年底对账,不是因为账多,而是因为账乱:台班单散在车里,收付款翻微信记录翻到眼花,成本更是"大概齐"。其实对账不需要会计水平,按下面三步走,一张表一张表填,一天就能理清。
第1步 盘全年收支:先分清"进"和"出"
对账的第一件事不是算,而是归集。把全年的钱分成进账和支出两条线,各自按类型归到表里。不要凭记忆写,对着台班单、合同和收付款流水一笔笔过。
收入端:别只记得台班费
很多老板只统计台班费,漏了零碎收入,结果低估了全年营收。收入一般分四类:
| 收入类型 | 说明 | 常见凭证 |
|---|---|---|
| 台班费 | 按台班结算,是主力收入 | 台班单、结算单 |
| 月租费 | 长期包月,按月结算 | 租赁合同、转账记录 |
| 进出场费 | 设备调遣、拖车费用 | 单独结算单 |
| 加班费 | 超出8小时的工时费用 | 加班签证 |
支出端:固定成本和变动成本要分开
支出分开固定和变动两类,后面算利润时才不会混。固定成本是"不开工也要花的钱",变动成本是"干多少活花多少钱"。
| 成本类型 | 举例 | 性质 |
|---|---|---|
| 设备折旧 | 设备购置成本分摊 | 固定 |
| 保险 | 交强险、商业险 | 固定 |
| 年检 / 挂靠费 | 合规与管理成本 | 固定 |
| 司机工资 | 按台班或月薪支付 | 变动 |
| 油费 | 随工程量浮动 | 变动 |
| 维修保养 | 易损件、大修 | 变动 |
| 停车 / 过路费 | 转场产生 | 变动 |
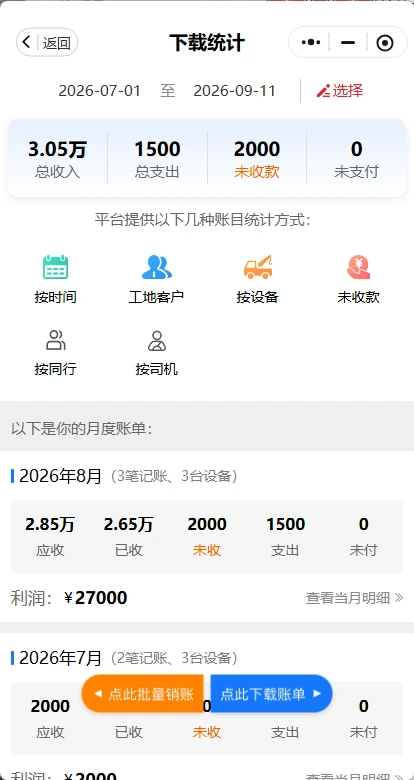
省时提示:如果你平时用吊小二的台班记账功能记过活,每笔台班的时间、工时和定位都自动留痕,年底可以直接汇总导出,省去翻微信转账记录和纸质单据的功夫。没用工具记录的,就只能靠台班单一张张补。
第2步 核台班数据:对平"出勤、工时、单价"三个数
台班是吊车结算的核心单位,也是对账最容易出岔子的地方。核心就核对三个数:出勤台班总数、实际工时、结算单价。
| 核对项 | 数据来源 | 常见差异原因 |
|---|---|---|
| 出勤台班总数 | 台班单汇总 | 甲方漏记、签字不全 |
| 实际工时 | 现场计时记录 | 加班未折算进台班 |
| 结算单价 | 合同 / 口头约定 | 单价变动无书面确认 |
| 待机 / 空载 | 现场情况记录 | 该不该算台班扯皮 |
台班折算的业界惯例
吊装行业惯例一个台班按8小时计算。超出8小时的加班工时,常见折算方式是按小时计(台班单价 ÷ 8 × 加班小时数),不足4小时按半个台班、超过4小时按一个台班。但这些只是惯例,一切以合同约定为准——口头约定的单价和工时,年底最容易翻旧账。
最容易吃亏的一点:甲方记的台班数和你记的对不上时,以有双方签字确认的台班单为准。没签字的,用现场照片、定位记录、微信沟通记录辅助核对。所以每次干完活,当场把台班单签了,比年底磨破嘴皮有用得多。
留痕更省心:吊小二的台班记录会带上时间戳和GPS定位,甲方确认后留痕,年底和甲方对数时有据可查,不用靠回忆和人情。这一步做到位,第二步的核对能省一半时间。
第3步 算成本利润:把"看着赚了"变成"到底赚了多少"
前两步把收支和台班拉平,第三步才算真账。很多老板年底一算吓一跳:活干了不少,钱好像没剩多少——问题往往出在漏算成本,尤其是折旧。
折旧必须算进去
设备是会折旧的资产,买车的钱要在使用寿命里逐年分摊。按《企业所得税法实施条例》第六十条,机械设备类固定资产折旧年限最低10年。常用直线法:
年折旧额 = (设备原值 − 预计残值)÷ 折旧年限
举例:一台车原值80万,残值率5%,按10年折旧,年折旧额约 7.6万。这笔钱不算进成本,账面利润就是虚高的。
算净利的完整公式
全年净利 = 全年总收入 − 变动成本 − 固定成本 − 折旧
用一组示例数字走一遍(仅为演示算法,非真实经营数据):
| 项目 | 金额(示例) | 说明 |
|---|---|---|
| 全年总收入 | 86.0 万 | 台班费+月租+进出场+加班 |
| 减:变动成本 | 38.0 万 | 油费+司机工资+维修+过路停车 |
| 减:固定成本 | 6.4 万 | 保险+年检+挂靠 |
| 减:折旧 | 7.6 万 | 80万原值按10年直线折旧 |
| 全年净利 | 34.0 万 | 真实到手收益 |
算出净利后,还可以顺手算两个指标:净利率 = 净利 ÷ 总收入(示例约39.5%),以及单车月均净利(示例约2.8万),用来判断这台车到底值不值得继续干。
三个最常见的对账坑
- 公私账混用。个人卡里业务和生活开销搅在一起,年底根本分不清。建议单独开一张卡专门走业务流水。
- 只记收入不记支出。油费、维修这类零散支出不记,年底凭印象低估成本,利润虚高。
- 折旧和资金成本不算。看着赚了其实没算全,这是"白干一年"错觉的头号来源。
一张清单收尾
对账做完后,确认这三件事都齐了:
- 全年收支归集表:收入和支出按类型分好,和流水对得上;
- 台班核对表:出勤台班、工时、单价和甲方对平,签字单据齐全;
- 成本核算表:变动成本、固定成本、折旧都计入,算出真实净利。
三张表齐了,这一年的账就算理清了。剩下的时间,用来规划明年该添车还是该收车。
常见问题(FAQ)
吊车年底对账需要准备哪些材料?
准备四类材料:一是全年的台班单、结算单、租赁合同;二是银行、微信、支付宝的收付款流水;三是油费、维修、保险、年检等支出票据;四是设备购置发票和台账,用来算折旧。材料越全,对账越快。
一个台班等于几小时?加班怎么折算?
吊装行业惯例一个台班按8小时计算。超出8小时的加班工时,常见折算方式是按小时计(台班单价÷8×加班小时数),不足4小时按半个台班、超过4小时按一个台班。具体以合同约定为准,口头约定容易扯皮,建议每次签证都书面写明工时。
吊车折旧年限是多久?怎么算?
按《企业所得税法实施条例》第六十条,机械设备类固定资产折旧年限最低10年。常用直线法:年折旧额=(设备原值-预计残值)÷折旧年限。例如原值80万、残值率5%、按10年折旧,年折旧额约7.6万。个体老板对账时也应把折旧计入成本,否则会高估利润。
公私账混在一起了怎么办?
先分开两条线:把个人账户里属于业务的收支逐笔挑出来,归入业务账;属于家庭生活的剔除。之后单独开一张卡或账户专门走业务流水,做到公私分离。混账是年底对账最大的时间黑洞,越早分开越省事。
甲方记的台班和我记的对不上怎么办?
以有双方签字确认的台班单为准。没有签字的,用现场照片、GPS定位记录、微信沟通记录等辅助证据核对。差异常见原因是甲方漏记、加班未折算、待机该不该算台班。平时用带时间戳和定位的工具记录台班,年底对账能省大量口水。
年底对账发现全年白干甚至亏了,问题出在哪?
先查三个高频原因:一是漏算了折旧和资金成本,账面看着赚钱实际没算全;二是油费、维修等变动成本没归集,支出被低估;三是台班数没对平,有活干了但款没收齐。逐项核对后,基本能定位亏损来源。
通过吊小二平台接的活,对账数据能直接查吗?
可以。吊小二的台班记账功能会自动记录每笔台班的时间、工时和定位,甲方确认后留痕,年底可汇总导出,不用翻微信转账记录和纸质单据。用平台留痕的台班数据,对账时和甲方核对也有据可查。
吊小二是专注吊装行业的一站式服务平台,提供吊车找活出租、二手吊车交易、司机招聘、工况查询、吊臂计算、台班记账等工具,为吊车老板、司机及工程方提供全生态解决方案,助力行业降本增效